In Frankrijk moet elke eigenaar van een gemotoriseerde tweewieler minimaal een aansprakelijkheidsverzekering afsluiten. Deze verplichting dekt schade aan derden, maar biedt de bestuurder en zijn motor geen bescherming bij een val, diefstal of pech. De juiste motorverzekeringsdekkingen kiezen betekent begrijpen wat elke dekking daadwerkelijk beschermt en vooral wat ervan is uitgesloten.
Persoonlijke ongevallenverzekering voor motorrijders: de duurste lacune
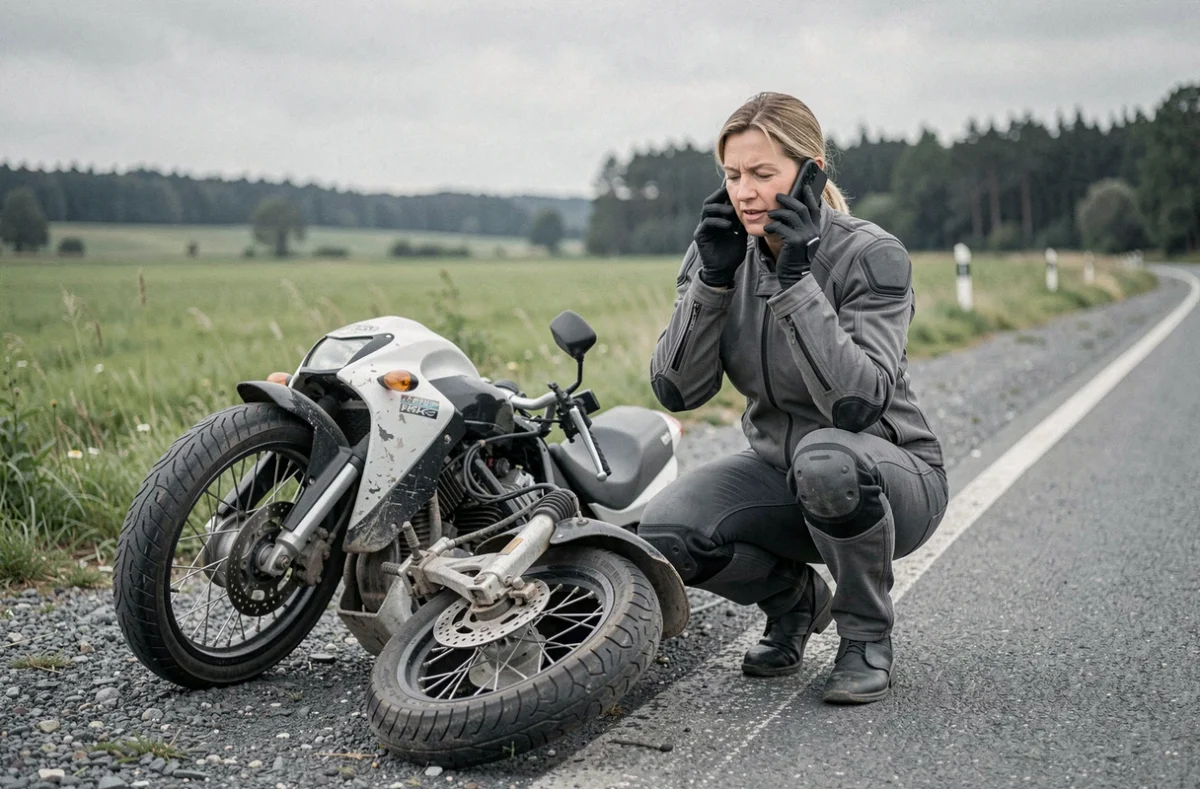
De aansprakelijkheidsverzekering vergoedt slachtoffers die derden zijn. De bestuurder die het ongeval veroorzaakt, heeft daar zelf geen recht op. Een eenzijdige val in een bocht, remmen op grind of van de weg raken zonder dat er een derde bij betrokken is: in al deze gevallen zijn medische kosten, inkomensverlies en eventuele blijvende invaliditeit voor rekening van de motorrijder.
De persoonlijke ongevallenverzekering voor de bestuurder vult deze leemte op. Deze biedt dekking ongeacht de mate waarin de motorrijder aansprakelijk is. Drie factoren bepalen hoe goed de dekking daadwerkelijk is.
- Het maximale vergoedingsbedrag, dat bepaalt hoeveel er maximaal wordt uitgekeerd voor alle lichamelijke schade samen. Een te laag maximumbedrag kan ontoereikend zijn bij ernstige invaliditeit.
- De invaliditeitsdrempel waarbij de dekking ingaat. Sommige polissen keren niets uit als het percentage blijvende arbeidsongeschiktheid onder een bepaalde grens blijft, waardoor letsel dat het dagelijks leven wel degelijk belemmert buiten de dekking valt.
- Specifieke uitsluitingen, bijvoorbeeld rijden op een circuit, geen geldig rijbewijs hebben of geen goedgekeurde helm dragen.
Zelfs een zogenoemde allriskverzekering dekt niet automatisch letsel van de bestuurder. Controleren of deze dekking is opgenomen en wat ze inhoudt in de bijzondere voorwaarden van de polis blijft de beste manier om uzelf te beschermen. Een verzekering bij een eenzijdig motorongeval is des te belangrijker wanneer u beseft hoe hoog de kosten kunnen oplopen na een val waarbij geen derde betrokken is.
Diefstal, brand en materiële schade: stem de dekking af op de waarde van de tweewieler
De dekking tegen diefstal en brand wordt vaak als één geheel voorgesteld, maar de werking ervan verdient aandacht. De vergoeding wordt doorgaans berekend op basis van de dagwaarde van de motor op de datum van de schade, niet op basis van de aankoopprijs. Bij een recent model kan het verschil klein zijn. Bij een motor van meer dan drie jaar oud kan de waardevermindering de vergoeding aanzienlijk verlagen.
Sommige verzekeraars bieden de eerste jaren een optie voor vergoeding op basis van de nieuwwaarde. Andere passen jaarlijks een vaste afschrijvingsfactor toe. Door deze regelingen vóór ondertekening te vergelijken, voorkomt u onaangename verrassingen bij schade.
Schadedekking bij aanrijding en dekking voor alle ongevallen
De dekking voor aanrijdingsschade vergoedt schade aan de motor na een botsing met een geïdentificeerde derde. Als de derde doorrijdt of de motorrijder alleen valt, geldt deze dekking niet. De dekking voor alle ongevallen biedt ruimere bescherming: materiële schade wordt ook vergoed als er geen derde is geïdentificeerd, bijvoorbeeld wanneer u van de weg raakt, tegen een vast obstakel botst of stilstaand omvalt.
Voor een motor waarvan de waarde een reparatie nog rechtvaardigt, biedt de dekking voor alle ongevallen aanzienlijk meer bescherming dan alleen de aanrijdingsdekking. Bij een oudere tweewieler met een lage restwaarde kan de hogere premie daarentegen meer kosten dan de verwachte vergoeding oplevert.
Pechhulp voor motoren en rechtsbijstand: twee onderschatte dekkingen
De pechhulpdekking geldt bij pech of een ongeval en omvat het wegslepen van het voertuig en soms ook het vervoer van de bestuurder terug naar huis. Het detail dat het verschil maakt: de minimale afstand vanaf waar de dekking geldt. Sommige polissen sluiten pechgevallen uit die zich voordoen binnen enkele tientallen kilometers van de woning. Dat kan in stedelijke gebieden problemen opleveren.
Voor motorrijders die regelmatig in het buitenland rijden, is het verstandig om het geografische bereik van de pechhulp (Europa, buurlanden) en de duur van de vergoeding voor accommodatie te controleren.
Rechtsbijstand na een ongeval
De rechtsbijstandverzekering vergoedt de kosten voor juridische verdediging en verhaal wanneer de motorrijder een schadeformulier betwist, een derde om schadevergoeding vraagt of aansprakelijk wordt gesteld. Deze dekking betaalt de advocaat, expert en proceskosten tot het contractueel vastgelegde maximumbedrag.
Deze dekking is vooral nuttig wanneer de aansprakelijkheid voor het ongeval wordt gedeeld of betwist. Zonder rechtsbijstand draagt de motorrijder zelf de kosten van een procedure die maanden kan duren.
Verbonden apparatuur en vervoerde spullen: controleer de grijze gebieden in de polis
Een intercom die aan de helm is bevestigd, een gps op het stuur en een smartphone in een tas vallen niet noodzakelijk onder dezelfde categorie in een motorverzekeringspolis. Maximumbedragen, eigen risico’s en vereiste bewijsstukken kunnen per uitrustingsstuk verschillen en sommige voorwerpen kunnen zelfs uitgesloten zijn.
Motorrijders die regelmatig professionele apparatuur vervoeren (computer, camera, gereedschap), moeten nagaan of hun polis deze spullen dekt of dat daarvoor een specifieke uitbreiding nodig is. De meeste standaardpolissen bieden geen dekking voor de inhoud van bagage, afgezien van de motoruitrusting zelf.
Bewaar de aankoopbewijzen van alle accessoires en uitrusting. Dat maakt het melden van schade eenvoudiger en versnelt de afhandeling van de vergoeding. Een eenvoudig digitaal dossier met foto’s en aankoopbewijzen volstaat, maar zonder deze gegevens kan de uitkering lager uitvallen of kan de afhandeling vastlopen.
De technische keuring voor motoren, die sinds 15 april 2024 volgens een gefaseerd tijdschema verplicht is, is niet automatisch een voorwaarde voor vergoeding door de verzekeraar. Toch is het verstandig om de bepalingen hierover in uw eigen polis te controleren, omdat sommige verzekeraars deze verplichting mogelijk opnemen in hun dekkingsvoorwaarden naarmate de regeling breder wordt ingevoerd.