In Frankreich muss jeder Halter eines motorisierten Zweirads mindestens eine Haftpflichtversicherung abschließen. Diese Pflichtversicherung deckt Schäden ab, die Dritten zugefügt werden, lässt den Fahrer und sein Fahrzeug bei einem Sturz, Diebstahl oder einer Panne jedoch ungeschützt. Um die passenden Motorradversicherungsleistungen auszuwählen, sollte man verstehen, was jede Deckung tatsächlich schützt – und vor allem, was sie ausschließt.
Fahrerschutz für Motorradfahrer: die teuerste Deckungslücke
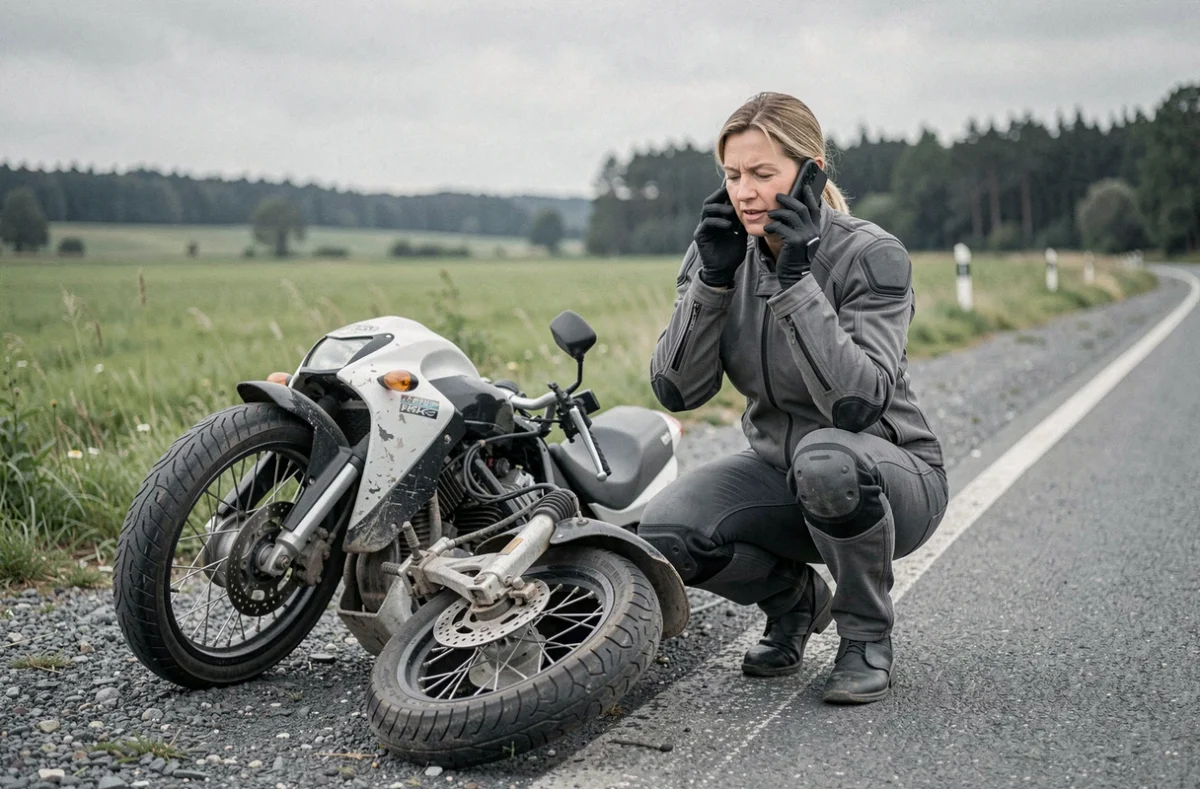
Die Haftpflichtversicherung entschädigt geschädigte Dritte. Der Unfallverursacher selbst ist davon nicht geschützt. Ein Sturz allein in einer Kurve, eine Vollbremsung auf Rollsplitt oder ein Abkommen von der Straße ohne identifizierten Unfallgegner: In all diesen Fällen muss der Fahrer die Behandlungskosten, den Verdienstausfall und eine mögliche Invalidität selbst tragen.
Diese Lücke schließt der Fahrerschutz. Er greift unabhängig davon, in welchem Umfang der Motorradfahrer für den Unfall verantwortlich ist. Drei Faktoren bestimmen, wie umfassend der Schutz tatsächlich ist.
- Die Entschädigungsobergrenze legt den Höchstbetrag fest, der für sämtliche Personenschäden gezahlt wird. Bei einer schweren Invalidität kann eine zu niedrige Obergrenze unzureichend sein.
- Der Invaliditätsgrad, ab dem die Versicherung leistet. Manche Verträge zahlen erst ab einem bestimmten Grad dauerhafter Erwerbsunfähigkeit. Dadurch bleiben auch Verletzungen unberücksichtigt, die den Alltag erheblich beeinträchtigen.
- Besondere Ausschlüsse, etwa Fahrten auf Rennstrecken, das Fahren ohne gültige Fahrerlaubnis oder ohne zugelassenen Helm.
Auch eine sogenannte Vollkaskoversicherung deckt Verletzungen des Fahrers nicht automatisch ab. Am besten prüft man in den besonderen Vertragsbedingungen, ob dieser Schutz enthalten ist und welchen Umfang er hat. Eine Versicherung für selbstverschuldete Motorradunfälle ohne Unfallgegner ist besonders sinnvoll, wenn man bedenkt, wie hoch die Kosten nach einem Sturz ohne Beteiligung Dritter ausfallen können.
Diebstahl, Brand und Sachschäden: den Schutz an den Wert des Motorrads anpassen
Die Diebstahl- und Brandversicherung wird oft als einheitlicher Baustein angeboten, doch ihre Bedingungen sollte man genau prüfen. Die Entschädigung richtet sich in der Regel nach dem Zeitwert des Motorrads am Tag des Schadensfalls, nicht nach dem Kaufpreis. Bei einem neuen Modell kann der Unterschied gering sein. Bei einem Motorrad, das älter als drei Jahre ist, kann der Wertverlust die Entschädigung jedoch deutlich schmälern.
Einige Versicherer bieten in den ersten Jahren eine Neuwertentschädigung als Zusatzleistung an. Andere ziehen jährlich einen festen Abnutzungsbetrag ab. Wer diese Regelungen vor Vertragsabschluss vergleicht, erlebt im Schadensfall keine bösen Überraschungen.
Kollisionsschäden und Vollkaskoschutz
Die Kollisionsdeckung übernimmt Schäden am Motorrad nach einem Zusammenstoß mit einem identifizierten Unfallgegner. Flieht dieser oder stürzt der Fahrer allein, greift die Deckung nicht. Die Vollkaskodeckung bietet einen umfassenderen Schutz: Sie übernimmt Sachschäden auch dann, wenn kein Unfallgegner ermittelt wurde – etwa nach einem Abkommen von der Straße, einem Aufprall auf ein festes Hindernis oder einem Sturz im Stand.
Bei einem Motorrad, dessen Wert eine Reparatur noch rechtfertigt, bietet die Vollkaskodeckung deutlich umfassenderen Schutz als eine reine Kollisionsdeckung. Bei einem älteren Zweirad mit geringem Restwert kann der Aufpreis hingegen höher ausfallen als der zu erwartende Nutzen.
Motorradschutzbrief und Rechtsschutz: zwei oft unterschätzte Leistungen
Die Pannenhilfe greift bei einer Panne oder einem Unfall. Sie umfasst das Abschleppen des Fahrzeugs und mitunter auch den Rücktransport des Fahrers. Entscheidend ist dabei die Mindestentfernung für die Inanspruchnahme. Manche Verträge schließen Pannen aus, die sich nur wenige Dutzend Kilometer vom Wohnort entfernt ereignen. In städtischen Gebieten kann das problematisch sein.
Wer regelmäßig im Ausland unterwegs ist, sollte den geografischen Geltungsbereich der Pannenhilfe (Europa, Nachbarländer) und die Dauer der Übernahme von Übernachtungskosten prüfen.
Rechtsschutz nach einem Unfall
Die Rechtsschutzversicherung übernimmt Verteidigungs- und Verfahrenskosten, wenn der Motorradfahrer einen Unfallbericht anficht, von einem Dritten Schadenersatz fordert oder selbst in Anspruch genommen wird. Im Rahmen der vertraglich festgelegten Obergrenze trägt sie die Kosten für Anwalt, Sachverständigen und Gerichtsverfahren.
Besonders nützlich ist dieser Schutz, wenn die Schuldfrage umstritten ist oder beide Parteien eine Teilschuld tragen. Ohne Rechtsschutz muss der Motorradfahrer die Kosten eines Verfahrens, das sich über mehrere Monate hinziehen kann, allein tragen.
Vernetzte Geräte und mitgeführte Gegenstände: Grauzonen im Vertrag prüfen
Eine am Helm befestigte Gegensprechanlage, ein am Lenker montiertes GPS-Gerät und ein in einer Tasche verstautes Smartphone fallen in einem Motorradversicherungsvertrag nicht unbedingt in dieselbe Kategorie. Entschädigungsgrenzen, Selbstbeteiligungen und erforderliche Nachweise können je nach Ausrüstung variieren oder bestimmte Gegenstände sogar ausschließen.
Motorradfahrer, die regelmäßig berufliche Ausrüstung wie Computer, Kameras oder Werkzeuge transportieren, sollten prüfen, ob ihr Vertrag diese Gegenstände abdeckt oder eine besondere Zusatzversicherung erforderlich ist. Die meisten Standardtarife decken den Inhalt des Gepäcks über die eigentliche Motorradausrüstung hinaus nicht ab.
Wer die Kaufbelege für jedes Zubehörteil und jede Ausrüstung aufbewahrt, kann den Schaden leichter melden und die Bearbeitung der Entschädigung beschleunigen. Ein einfacher digitaler Ordner mit Fotos und Kaufnachweisen genügt. Fehlen diese Unterlagen, kann sich die Auszahlung verringern oder die Bearbeitung des Falls verzögern.
Die Motorrad-Hauptuntersuchung, die seit dem 15. April 2024 schrittweise verpflichtend eingeführt wird, ist nicht automatisch Voraussetzung für eine Entschädigung durch den Versicherer. Dennoch empfiehlt es sich, die entsprechenden Klauseln im eigenen Vertrag zu prüfen, da manche Versicherer diese Pflicht möglicherweise in ihre Versicherungsbedingungen aufnehmen, sobald sich die Regelung weiter etabliert.