In Francia, ogni proprietario di un veicolo a due ruote a motore deve sottoscrivere almeno un’assicurazione per la responsabilità civile. Questo obbligo copre i danni causati a terzi, ma lascia il conducente e il suo veicolo senza protezione in caso di caduta, furto o guasto. Scegliere le giuste garanzie per l’assicurazione moto presuppone capire che cosa copre davvero ciascuna garanzia e, soprattutto, che cosa esclude.
Garanzia infortuni del conducente moto: la lacuna più costosa
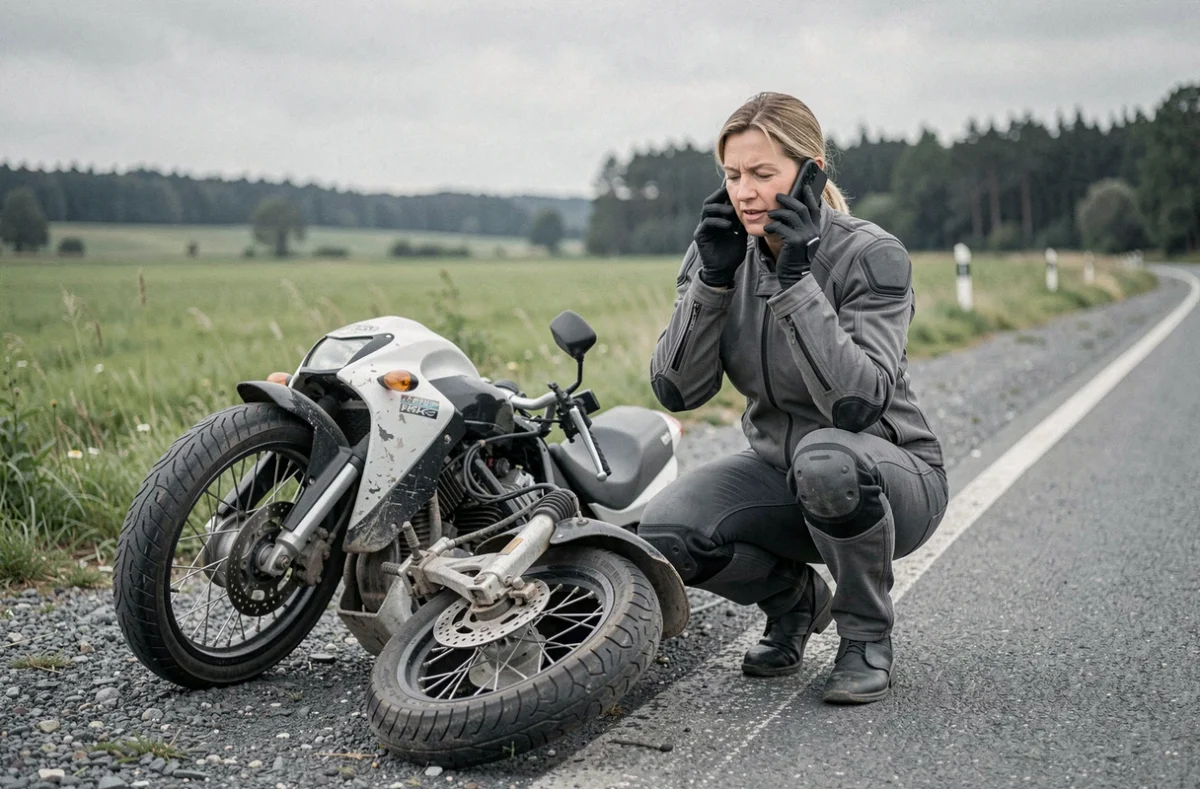
La responsabilità civile risarcisce le vittime terze. Il conducente responsabile dell’incidente, invece, non ne beneficia. Una caduta in curva senza coinvolgere altri veicoli, una frenata sulla ghiaia, un’uscita di strada senza terzi identificati: in tutti questi casi, le spese mediche, la perdita di reddito e l’eventuale invalidità restano a carico del motociclista.
È la garanzia infortuni del conducente a colmare questa lacuna. Interviene indipendentemente dal grado di responsabilità del motociclista. Tre parametri ne determinano l’effettiva qualità.
- Il massimale di indennizzo, che stabilisce l’importo massimo versato per l’insieme dei danni alla persona. Un massimale troppo basso può rivelarsi insufficiente in caso di invalidità grave.
- La soglia di invalidità che fa scattare la garanzia. Alcuni contratti non prevedono alcun indennizzo al di sotto di un determinato tasso di invalidità permanente, escludendo così lesioni che possono comunque compromettere la vita quotidiana.
- Le esclusioni specifiche, ad esempio la guida in pista, la mancanza di una patente valida o il mancato uso di un casco omologato.
Anche una formula cosiddetta «kasko» non garantisce automaticamente la copertura delle lesioni del conducente. Verificare la presenza e il contenuto di questa garanzia nelle condizioni particolari del contratto è una delle precauzioni più importanti. Sottoscrivere un’assicurazione in caso di incidente in moto senza il coinvolgimento di altri veicoli è particolarmente sensato quando si considera l’entità delle spese che può comportare una caduta senza terzi coinvolti.
Furto, incendio e danni materiali: adeguare la copertura al valore della moto
La garanzia furto-incendio viene spesso presentata come un’unica copertura, ma il suo funzionamento merita un’attenta verifica. L’indennizzo viene generalmente calcolato sul valore commerciale della moto al momento del sinistro, non sul prezzo d’acquisto. Per un modello recente, la differenza può essere minima. Per una moto con più di tre anni, invece, il deprezzamento può ridurre sensibilmente l’indennizzo.
Alcune compagnie assicurative propongono un’opzione «valore a nuovo» per i primi anni. Altre applicano un coefficiente di vetustà annuo fisso. Confrontare questi meccanismi prima di firmare aiuta a evitare brutte sorprese in caso di sinistro.
Danni da collisione e garanzia per tutti gli incidenti
La garanzia per i danni da collisione copre i danni alla moto dopo uno scontro con un terzo identificato. Se il terzo si dà alla fuga o il motociclista cade da solo, questa garanzia non interviene. La garanzia per tutti gli incidenti amplia la copertura: risarcisce i danni materiali anche in assenza di un terzo identificato, compresi l’uscita di strada, l’urto contro un ostacolo fisso o la caduta da fermo.
Per una moto il cui valore giustifica ancora una riparazione, la garanzia per tutti gli incidenti offre una copertura decisamente più completa rispetto alla sola garanzia per collisione. Per una moto datata con un basso valore residuo, invece, il costo aggiuntivo del premio può superare il beneficio atteso.
Assistenza moto e tutela legale: due garanzie sottovalutate
La garanzia assistenza interviene in caso di guasto o incidente, con il traino del veicolo e, talvolta, il rimpatrio del conducente. Il dettaglio che fa la differenza è la distanza minima necessaria per attivare la copertura. Alcuni contratti escludono i guasti che si verificano a meno di qualche decina di chilometri da casa, una limitazione che può creare problemi nelle aree urbane.
Per chi viaggia regolarmente all’estero, è utile verificare l’area geografica coperta dall’assistenza (Europa, Paesi confinanti) e la durata della copertura delle spese di alloggio.
Tutela legale dopo un incidente
La tutela legale copre le spese di difesa e di ricorso quando il motociclista contesta il verbale, chiede un risarcimento a un terzo o deve difendersi da un’accusa. Questa garanzia copre le spese dell’avvocato, del perito e del procedimento entro i limiti del massimale previsto dal contratto.
È particolarmente utile quando la responsabilità dell’incidente è condivisa o contestata. Senza questa garanzia, il motociclista deve sostenere da solo i costi di una procedura che può protrarsi per diversi mesi.
Dispositivi connessi e oggetti trasportati: verificare le zone grigie del contratto
Un interfono fissato al casco, un GPS montato sul manubrio e uno smartphone riposto in una borsa potrebbero non rientrare nella stessa categoria ai fini di un contratto di assicurazione moto. Massimali, franchigie e documenti richiesti possono variare da un accessorio all’altro e alcuni oggetti potrebbero persino essere esclusi.
Chi trasporta regolarmente attrezzature professionali (computer, macchina fotografica, utensili) dovrebbe verificare se il contratto copre questi beni o se è necessaria un’estensione specifica. La maggior parte delle formule standard non copre il contenuto dei bagagli, al di là dell’equipaggiamento strettamente legato alla moto.
Conservare le fatture d’acquisto di ogni accessorio e attrezzatura facilita la denuncia del sinistro e accelera la procedura di indennizzo. È sufficiente una semplice cartella digitale con foto e prove d’acquisto, ma la sua mancanza può ridurre l’importo versato o bloccare la pratica.
La revisione tecnica delle moto, obbligatoria dal 15 aprile 2024 secondo un calendario progressivo, non condiziona automaticamente l’indennizzo da parte della compagnia assicurativa. È comunque prudente verificare le clausole del proprio contratto al riguardo, perché alcune compagnie potrebbero integrare questo obbligo nelle condizioni di copertura man mano che il provvedimento si diffonde.