En Francia, todo propietario de un vehículo motorizado de dos ruedas debe contratar, como mínimo, un seguro de responsabilidad civil. Esta obligación cubre los daños causados a terceros, pero deja al conductor y a su vehículo sin protección en caso de caída, robo o avería. Elegir las coberturas adecuadas para el seguro de moto implica entender qué protege realmente cada una y, sobre todo, qué excluye.
Cobertura de daños corporales del conductor de moto: la carencia más costosa
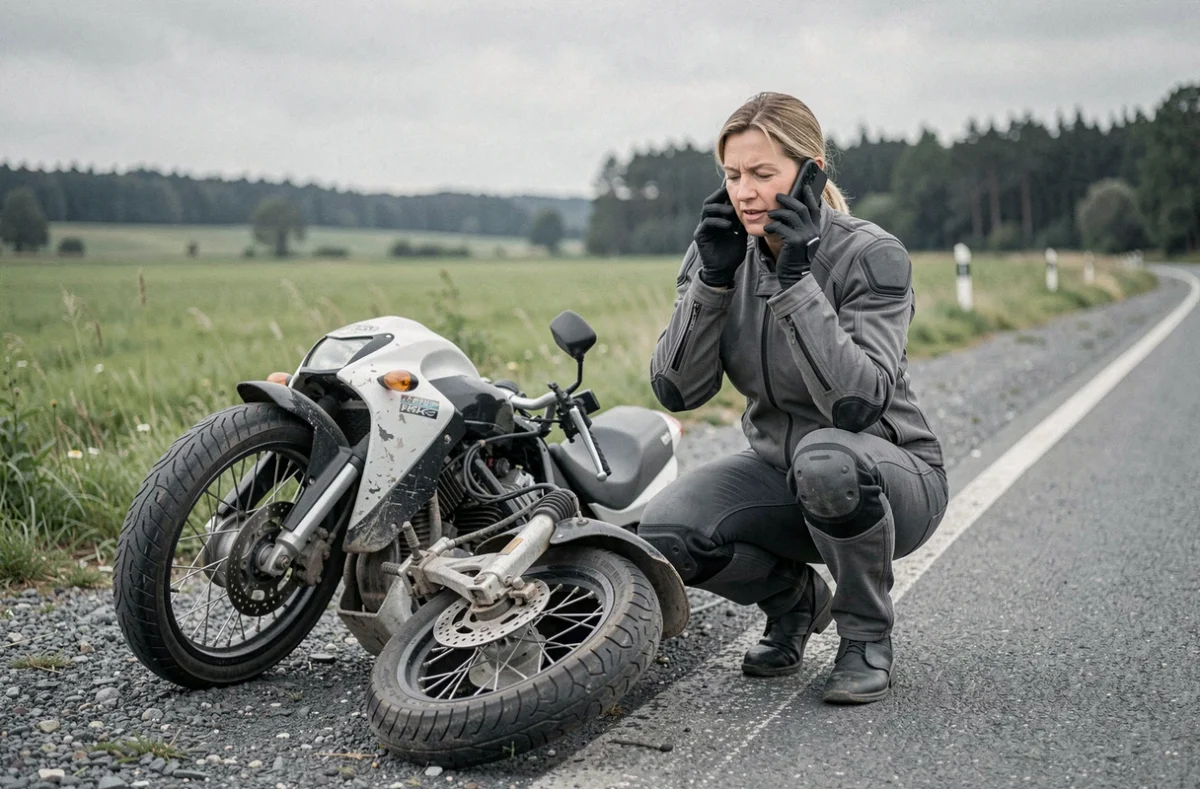
La responsabilidad civil indemniza a las víctimas terceras. El conductor responsable del accidente no se beneficia de ella. Una caída en solitario en una curva, una frenada sobre gravilla o una salida de la vía sin terceros identificados: en todos estos casos, los gastos médicos, la pérdida de ingresos y la posible invalidez corren a cargo del motorista.
La cobertura de daños corporales del conductor es la que cubre esta carencia. Entra en vigor independientemente del grado de responsabilidad del motorista. Tres parámetros determinan su calidad real.
- El límite de indemnización, que fija el importe máximo abonado por el conjunto de los daños corporales. Un límite demasiado bajo puede resultar insuficiente en caso de invalidez grave.
- El umbral de invalidez que activa la cobertura. Algunos contratos no pagan nada por debajo de un determinado grado de incapacidad permanente, lo que deja fuera lesiones que, aun así, pueden ser incapacitantes en el día a día.
- Las exclusiones específicas, como la conducción en circuito, no tener un permiso válido o no llevar un casco homologado.
Ni siquiera una póliza a todo riesgo garantiza automáticamente la cobertura de las lesiones del conductor. Comprobar que esta cobertura está incluida y revisar sus condiciones particulares es la medida más prudente. Contratar un seguro en caso de accidente de moto en solitario cobra todo el sentido cuando se tiene en cuenta el alcance de los gastos que puede ocasionar una caída sin terceros implicados.
Robo, incendio y daños materiales: adaptar la cobertura al valor de la moto
La cobertura contra robo e incendio suele presentarse como un paquete único, pero conviene examinar con atención cómo funciona. La indemnización suele calcularse según el valor de mercado de la moto en la fecha del siniestro, no según su precio de compra. En un modelo reciente, la diferencia puede ser pequeña. En una moto de más de tres años, la depreciación puede reducir considerablemente la indemnización.
Algunas aseguradoras ofrecen una opción de «valor a nuevo» durante los primeros años. Otras aplican un coeficiente de depreciación anual fijo. Comparar estos mecanismos antes de firmar evita sorpresas desagradables en caso de siniestro.
Daños por colisión y cobertura de todo tipo de accidentes
La cobertura de daños por colisión cubre los daños de la moto tras un choque con un tercero identificado. Si el tercero se da a la fuga o el motorista se cae solo, esta cobertura no se aplica. La cobertura de todo tipo de accidentes amplía el alcance: cubre los daños materiales incluso cuando no hay terceros identificados, incluidos los causados por una salida de la vía, un choque contra un obstáculo fijo o una caída en parado.
Para una moto cuyo valor aún justifica una reparación, la cobertura de todo tipo de accidentes ofrece una protección mucho más completa que la cobertura básica de colisión. En cambio, para una moto antigua con un valor residual bajo, el sobrecoste de la prima puede superar el beneficio esperado.
Asistencia en carretera para motos y defensa jurídica: dos coberturas infravaloradas
La cobertura de asistencia entra en vigor en caso de avería o accidente e incluye el remolque del vehículo y, en ocasiones, el traslado del conductor. El detalle que marca la diferencia es la distancia mínima para activar la cobertura. Algunos contratos excluyen las averías que se producen a menos de unas decenas de kilómetros del domicilio, lo que puede ser un problema en zonas urbanas.
Para los motoristas que circulan habitualmente por el extranjero, conviene comprobar el ámbito geográfico de la asistencia (Europa, países limítrofes) y la duración de la cobertura del alojamiento.
Defensa jurídica tras un accidente
La defensa jurídica cubre los gastos de defensa y reclamación cuando el motorista impugna un parte amistoso, reclama una indemnización a un tercero o se enfrenta a una reclamación de responsabilidad. Esta cobertura paga los honorarios del abogado y del perito, así como los gastos del procedimiento, hasta el límite establecido en el contrato.
Resulta especialmente útil cuando la responsabilidad del accidente es compartida o está en disputa. Sin esta cobertura, el motorista asume por su cuenta el coste de un procedimiento que puede prolongarse durante varios meses.
Equipos conectados y objetos transportados: comprobar las zonas grises del contrato
Un intercomunicador fijado al casco, un GPS instalado en el manillar y un smartphone guardado en una bolsa no tienen por qué pertenecer a la misma categoría en un contrato de seguro de moto. Los límites, las franquicias y los justificantes exigidos pueden variar de un equipo a otro, e incluso algunos objetos pueden quedar excluidos.
Los motoristas que transportan habitualmente material profesional (ordenador, cámara, herramientas) deben comprobar si su contrato cubre estos bienes o si necesitan una ampliación específica. La mayoría de las pólizas estándar no cubren el contenido del equipaje más allá del equipamiento de la moto propiamente dicho.
Conservar las facturas de compra de cada accesorio y equipo facilita la declaración del siniestro y agiliza la tramitación de la indemnización. Basta con guardar fotos y justificantes de compra en una carpeta digital, pero no disponer de ellos puede reducir el importe abonado o bloquear el expediente.
La inspección técnica de motos, obligatoria desde el 15 de abril de 2024 según un calendario progresivo, no condiciona automáticamente la indemnización de la aseguradora. No obstante, conviene comprobar las cláusulas del propio contrato al respecto, ya que algunas compañías podrían incorporar esta obligación a las condiciones de cobertura a medida que se generalice.